小米紧追苹果成可穿戴产品老三 季度出货同比上涨223%背后的物联网设备销售逻辑
引言
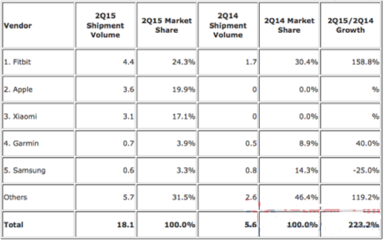
在全球可穿戴设备市场的激烈竞争中,小米再次交出了一份令人瞩目的成绩单。最新数据显示,小米可穿戴产品本季度出货量同比上涨223%,市场份额紧追苹果,稳居全球第三。这一增速不仅远超行业平均水平,也引发了业界对物联网设备销售模式与市场格局的重新审视。本文将从数据表现、增长动因、竞争格局以及物联网设备销售的深层逻辑四个维度展开分析。
一、数据表现:223%增速背后的市场位置
根据市场研究机构发布的季度报告,小米可穿戴产品(含智能手环、智能手表等)本季度出货量实现同比223%的增长,全球市场份额攀升至第三位,仅次于苹果和另一头部厂商。值得注意的是,这一增速在排名前五的厂商中位列第一,显示出小米在可穿戴赛道的强劲冲劲。
从绝对值来看,小米与苹果的差距正在缩小。尽管苹果凭借Apple Watch的高单价和高利润依然占据营收优势,但在出货量维度上,小米的追赶速度不容小觑。尤其是在新兴市场,小米凭借性价比策略快速渗透,形成了对苹果的“量”上的压力。
二、增长动因:性价比、渠道与生态的三重驱动
小米可穿戴产品之所以能实现223%的同比增长,背后是多重因素的叠加。
第一,极致性价比策略。 小米手环系列长期以百元级定价提供心率监测、睡眠追踪、运动记录等核心功能,精准切中了价格敏感型用户的需求。在消费电子整体承压的背景下,性价比优势被进一步放大。
第二,渠道下沉与海外扩张。 小米在印度、东南亚、拉美等新兴市场的渠道布局持续深化,线下门店与运营商合作同步推进。本季度增长中,海外市场贡献显著,尤其是印度市场继续保持领先地位。
第三,AIoT生态协同效应。 小米的可穿戴设备并非孤立产品,而是其“手机×AIoT”战略的重要一环。手环与手机、智能家居设备的联动体验,增强了用户粘性,也带动了交叉销售。物联网设备销售的核心逻辑之一,正是通过生态锁定提升单用户价值。
三、竞争格局:紧追苹果,但与华为、三星的混战远未结束
小米升至第三,意味着可穿戴市场的头部竞争更加白热化。苹果依然凭借品牌溢价和健康功能的高端定位占据利润高地;华为在部分市场受限于外部因素,但技术积累深厚;三星则依托Galaxy生态稳步推进。
小米的挑战在于:出货量增长能否转化为持续的品牌升级?低价策略在打开市场的也可能压缩利润空间。若要真正“紧追苹果”,小米需要在高端产品线上实现突破,例如在血压监测、ECG等健康功能上形成差异化竞争力。
与此可穿戴设备的销售正在从“单品爆款”转向“场景化解决方案”。用户不再只关注手环本身,而是关注它与手机、耳机、家居设备的协同体验。这对所有厂商的物联网设备销售能力提出了更高要求。
四、物联网设备销售的启示:从卖硬件到卖服务
小米可穿戴产品的爆发,为物联网设备销售提供了几个值得关注的启示。
其一,规模先行,生态变现。 小米延续了“硬件综合净利润率不超过5%”的逻辑,通过低价快速扩大用户基数,再通过互联网服务、广告和生态产品实现变现。可穿戴设备作为高频使用的入口,其数据价值和连接价值远超硬件本身。
其二,渠道即触点。 物联网设备的销售高度依赖线下体验。用户需要试戴手环、感受佩戴舒适度、体验App交互。小米之家等线下渠道的扩张,为销售增长提供了物理支撑。
其三,健康数据成为新卖点。 后疫情时代,用户对心率、血氧、睡眠等健康指标的关注度显著提升。可穿戴设备从“运动配件”升级为“健康助手”,这一认知转变直接拉动了销售。厂商若能在数据准确性和健康服务上建立信任,便能获得溢价空间。
其四,软件更新延长产品生命周期。 物联网设备的销售不是一锤子买卖。通过固件更新持续增加新功能,可以维持用户活跃度,并为后续换代产品铺路。小米在这一方面的迭代节奏较快,有效提升了复购率。
##
小米可穿戴产品本季度223%的出货增长,既是性价比策略和渠道扩张的胜利,也是物联网设备销售逻辑的一次集中验证。紧追苹果成为全球第三,是一个里程碑,但远非终点。在可穿戴设备从“可选消费品”走向“健康刚需”的过程中,厂商需要在规模、利润和生态之间找到平衡。对于整个物联网设备销售行业而言,小米的案例提醒我们:硬件的出货量只是入口,真正的竞争发生在连接之后的服务与体验之中。
如若转载,请注明出处:http://www.jnxjyoa.com/product/29.html
更新时间:2026-11-01 20:48:18